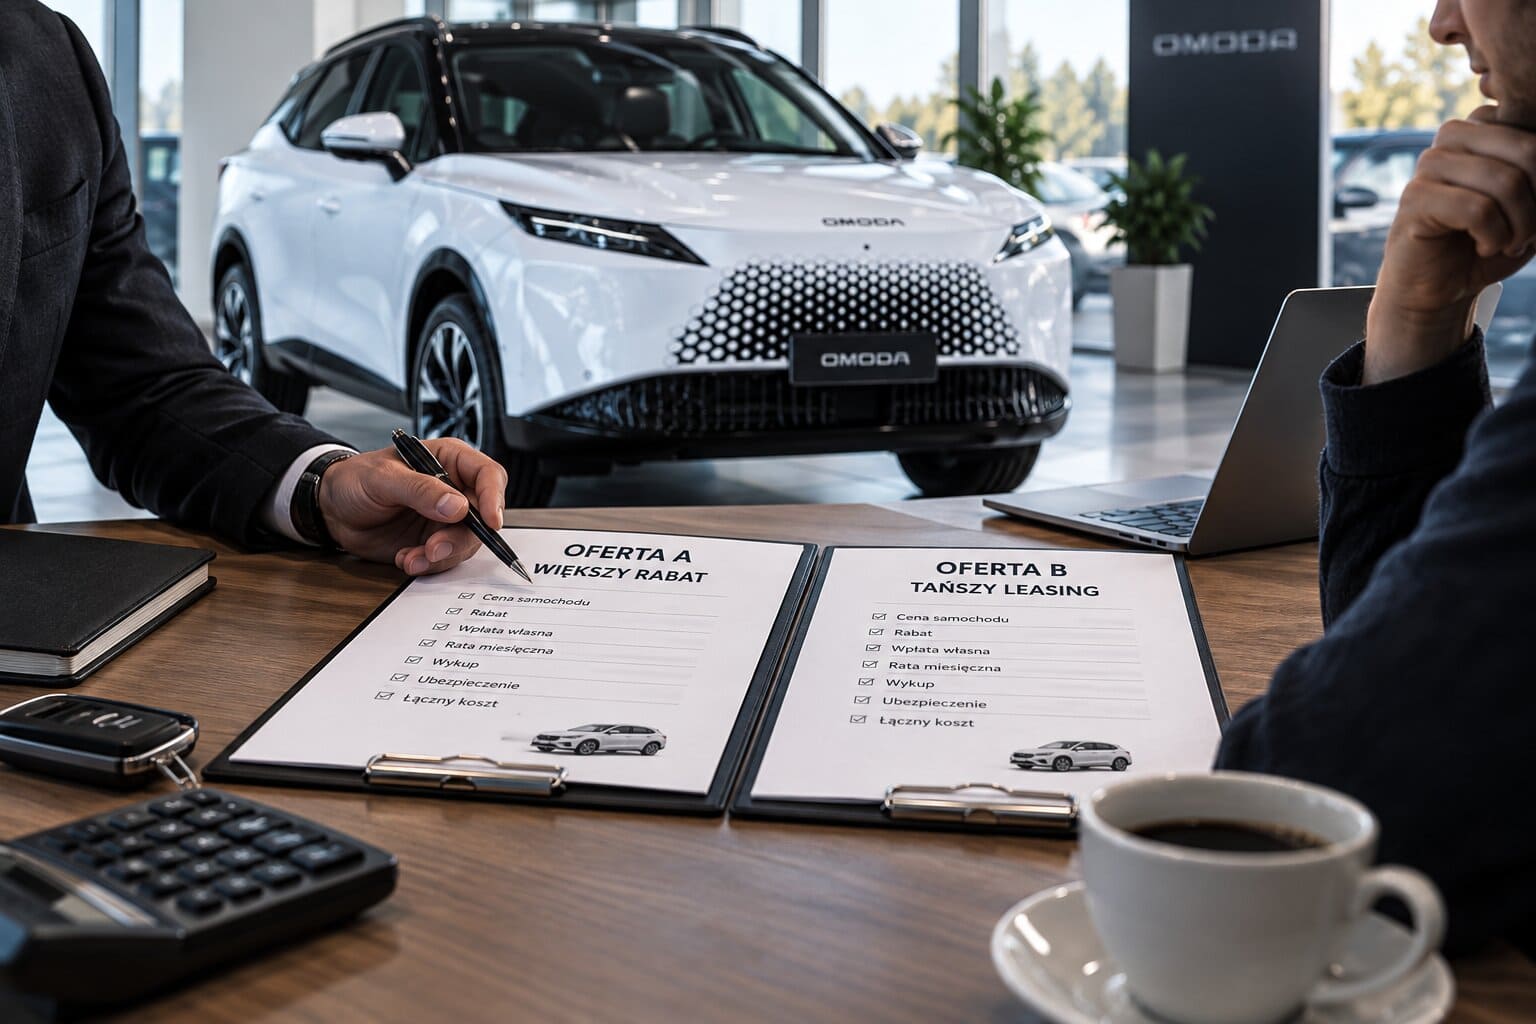
Kupujesz samochód do firmy i masz przed sobą dwie oferty tego samego modelu. Pierwszy dealer daje większy rabat. Drugi oferuje nieco wyższą cenę samochodu, ale przedstawiona kalkulacja leasingu wygląda znacznie lepiej. Którą ofertę wybrać? Na pierwszy rzut oka odpowiedź wydaje się prosta: większy rabat powinien oznaczać tańszy samochód.
W praktyce przy zakupie auta finansowanego leasingiem sama cena po rabacie nie pokazuje jeszcze, ile firma rzeczywiście zapłaci.
Na wynik wpływają jednocześnie:
- cena samochodu,
- wysokość wpłaty własnej,
- okres finansowania,
- wykup,
- koszt leasingu,
- dodatkowe opłaty,
- OC/AC,
- GAP,
- dostępność konkretnego egzemplarza.
Dlatego poprawne porównanie powinno obejmować samochód i finansowanie jako jedną transakcję.
Może się okazać, że oferta z większym rabatem wcale nie będzie najtańsza po uwzględnieniu leasingu. Może się też zdarzyć odwrotnie: dobra cena zakupu będzie na tyle korzystna, że nawet nieco droższe finansowanie nie zniweluje przewagi.
Najważniejsze jest jedno:
nie porównuj samego rabatu ani samej raty. Porównaj pełny koszt obu wariantów na możliwie takich samych założeniach.
Duży rabat nie zawsze oznacza najlepszą ofertę
Załóżmy, że samochód ma cenę katalogową 250 000 zł.
Otrzymujesz dwie propozycje.
Oferta A
Cena po rabacie:
225 000 zł
Rabatu jest więc 25 000 zł.
Oferta B
Cena po rabacie:
230 000 zł
Rabatu jest 20 000 zł.
Jeżeli patrzymy tylko na cenę samochodu, Oferta A wygrywa o 5 000 zł.
Ale teraz dochodzi leasing.
Dealer A proponuje finansowanie na określonych warunkach.
Dealer B współpracuje z innym finansującym i jego leasing ma niższy koszt.
Po podliczeniu wszystkich płatności różnica 5 000 zł może:
- zmniejszyć się,
- całkowicie zniknąć,
- albo nawet odwrócić.
Dlatego rabat jest tylko pierwszym etapem porównania.
Jeżeli masz już dwie kalkulacje leasingowe, pomocny będzie również artykuł Niska rata czy niski całkowity koszt leasingu? Jak porównać dwie oferty auta firmowego.
Najpierw porównaj cenę samochodu bez finansowania
Zanim zaczniesz analizować raty, ustal jedną rzecz:
ile kosztuje dokładnie ten sam samochód w obu ofertach?
To ważne, bo pozornie identyczne auta mogą różnić się:
- rokiem modelowym,
- wersją wyposażenia,
- pakietami,
- dodatkami,
- lakierem,
- kołami,
- akcesoriami,
- kosztami przygotowania.
Dlatego nie wystarczy zobaczyć nazwę modelu.
Porównaj:
markę + model + silnik + wersję + wyposażenie + rok modelowy.
Dopiero wtedy rabat ma sens.
Rabat licz od właściwej ceny
Samo hasło:
„20% rabatu”
niewiele mówi bez wiedzy, od czego ten rabat został policzony.
Przy dwóch ofertach ważniejsza od procentu jest finalna kwota.
Przykład:
Dealer A
Cena początkowa: 260 000 zł
Rabat: 30 000 zł
Cena końcowa: 230 000 zł
Dealer B
Cena początkowa: 250 000 zł
Rabat: 25 000 zł
Cena końcowa: 225 000 zł
Dealer A może komunikować większy rabat kwotowy, ale samochód nadal kosztuje więcej.
Dlatego przedsiębiorcę powinno interesować przede wszystkim:
ile finalnie kosztuje konkretny egzemplarz?
Jeżeli porównujesz dopiero oferty salonów, zobacz również Jedna oferta z salonu to za mało? Jak porównać oferty dealerów przed zakupem auta do firmy.
Następny krok: ustaw identyczne parametry leasingu
To najważniejsza zasada całego porównania.
Nie można sensownie zestawić dwóch ofert, jeśli jedna wygląda tak:
- 30% wpłaty,
- 48 miesięcy,
- 10% wykupu,
a druga:
- 10% wpłaty,
- 60 miesięcy,
- 25% wykupu.
Miesięczna rata będzie oczywiście inna.
Ale nie dlatego, że jedna firma leasingowa jest automatycznie tańsza.
Po prostu inaczej rozłożono płatności.
Do prawidłowego porównania ustaw w obu kalkulacjach:
- taką samą cenę auta właściwą dla danej oferty,
- taki sam procent wpłaty,
- taki sam okres,
- taki sam lub możliwie zbliżony wykup.
Dopiero wtedy można zobaczyć, jak wygląda realna różnica w kosztach finansowania.
Szerzej o elementach wpływających na miesięczną płatność przeczytasz w artykule Od czego zależy rata leasingu auta firmowego w 2026 roku?.
Przykład: tańsze auto, ale droższy leasing
Załóżmy uproszczony przykład.
Ten sam model samochodu.
Oferta A
Cena auta po rabacie:
220 000 zł
Oferta B
Cena auta po rabacie:
225 000 zł
Na tym etapie A jest tańsza o:
5 000 zł
Oba leasingi ustawiamy identycznie:
- 20% wpłaty,
- 48 miesięcy,
- ten sam procent wykupu.
Po otrzymaniu pełnych kalkulacji okazuje się jednak, że koszt finansowania w Ofercie A jest o 8 000 zł wyższy.
W uproszczeniu:
A oszczędza 5 000 zł na aucie, ale kosztuje 8 000 zł więcej w finansowaniu.
W takim scenariuszu sama informacja o większym rabacie prowadziłaby do błędnego wniosku.
Możliwa jest też sytuacja odwrotna
Nie oznacza to, że zawsze należy wybierać najtańszy leasing.
Wyobraźmy sobie:
Dealer A
Samochód: 210 000 zł
Finansowanie trochę droższe.
Dealer B
Samochód: 225 000 zł
Finansowanie tańsze.
Jeżeli różnica w finansowaniu wynosi 5 000 zł, Dealer A nadal może być łącznie korzystniejszy.
Dlatego nie istnieje reguła:
„ważniejszy jest rabat”
ani:
„ważniejsze jest finansowanie”.
Ważna jest suma obu elementów.
Co dokładnie policzyć?
Najprostsze porównanie można zrobić w jednej tabeli.
| Element |
Oferta A |
Oferta B |
| Cena auta po rabacie |
|
|
| Wpłata własna |
|
|
| Suma rat |
|
|
| Wykup |
|
|
| Dodatkowe opłaty |
|
|
| OC/AC |
|
|
| GAP |
|
|
| Łączna kwota płatności |
|
|
| Termin odbioru |
|
|
Dopiero ostatnie pozycje pokazują pełniejszy obraz.
Nie patrz wyłącznie na procent leasingu
W ofertach mogą pojawiać się różne sposoby prezentowania kosztu finansowania.
Dla przedsiębiorcy najważniejsze jest jednak to, ile pieniędzy finalnie wypłynie z firmy przy określonej konstrukcji.
Dlatego warto znać:
kwotę wpłaty + sumę rat + wykup + opłaty.
Jeżeli do jednej kalkulacji włączono dodatkowe produkty, a do drugiej nie, również trzeba to wyrównać.
Rata może wyglądać lepiej tylko dzięki wyższej wpłacie
Przykład:
Oferta A
Wpłata: 20%
Rata: 3 600 zł
Oferta B
Wpłata: 30%
Rata: 3 050 zł
Na pierwszy rzut oka B jest wyraźnie lepsza.
Ale firma na początku przekazuje znacznie więcej gotówki.
Dlatego porównanie:
3 600 zł kontra 3 050 zł
nie ma większego sensu bez uwzględnienia różnicy we wpłacie.
Wpłatę i wykup należy traktować jako część jednej konstrukcji. Więcej na ten temat znajdziesz tutaj: Jak wkład własny i wykup wpływają na leasing auta.
Wykup również może sztucznie obniżać ratę
Drugi popularny sposób na uzyskanie atrakcyjnej miesięcznej kwoty to wysoki wykup.
Załóżmy:
Oferta A
Rata: 3 300 zł
Wykup: 10%
Oferta B
Rata: 2 850 zł
Wykup: 25%
Oferta B ma niższą ratę.
Ale na końcu umowy pozostaje znacznie większa kwota.
Jeżeli planujesz zatrzymać samochód po leasingu, to ma bardzo duże znaczenie.
Dlatego zawsze pytaj:
ile zapłacę teraz, ile miesięcznie i ile pozostanie na koniec?
Rabat dealerski i leasing powinny być analizowane osobno
To bardzo praktyczna zasada.
Najpierw warto ustalić możliwie dobrą cenę konkretnego samochodu.
Dopiero później analizować finansowanie.
Dzięki temu łatwiej zobaczyć, czy rzeczywiście otrzymujesz:
- dobrą cenę auta,
- dobre finansowanie,
czy tylko atrakcyjne połączenie cyfr w jednej kalkulacji.
Nie zakładaj, że leasing producenta zawsze będzie najlepszy
Dealer może od razu zaproponować finansowanie związane z daną marką.
Może ono być atrakcyjne.
Ale nie oznacza to, że należy je zaakceptować bez porównania.
Warto sprawdzić inne możliwości finansowania dla tego samego samochodu.
Szczególnie jeśli zależy Ci na:
- wysokiej wpłacie,
- niskim wykupie,
- konkretnym okresie,
- ograniczeniu całkowitego kosztu.
Jedną z przewag brokera jest właśnie możliwość oddzielenia pytania:
„gdzie kupić samochód?”
od pytania:
„gdzie najlepiej go sfinansować?”
Szerzej opisujemy to tutaj: Jak broker znajduje lepszą ofertę auta niż klient u dealera?.
Dlaczego ten sam samochód może mieć różny koszt finansowania?
Dealerzy mogą proponować różne źródła finansowania.
Różnić mogą się:
- warunki finansującego,
- prowizje,
- konstrukcja konkretnej promocji,
- parametry umowy,
- dodatkowe produkty.
Dlatego nawet przy dokładnie tym samym samochodzie możesz otrzymać kilka różnych kalkulacji.
I właśnie dlatego warto je sprowadzić do wspólnego mianownika.
Jak policzyć całkowity koszt finansowania?
Na potrzeby praktycznego porównania warto zestawić wszystkie płatności wynikające z danego wariantu.
Następnie oddzielić:
- cenę samochodu,
- koszt samego finansowania,
- ubezpieczenia,
- dodatkowe produkty.
Pozwala to odpowiedzieć na dwa osobne pytania:
Który dealer oferuje tańsze auto?
oraz:
Które finansowanie jest korzystniejsze?
Dopiero później łączysz odpowiedzi.
Jeżeli priorytetem jest ograniczenie wydatków w całym okresie, przeczytaj także Jak obniżyć całkowity koszt leasingu samochodu?.
A co z ubezpieczeniem?
To kolejny element, który potrafi zaburzyć porównanie.
Jedna kalkulacja może obejmować:
Druga pokazuje wyłącznie finansowanie.
Jeżeli spojrzysz jedynie na miesięczne kwoty, porównasz różne produkty.
Dlatego sprawdź:
- co dokładnie znajduje się w racie,
- co jest płatne osobno,
- ile kosztuje ubezpieczenie łącznie,
- czy GAP jest obowiązkowy czy opcjonalny.
Tańsze OC/AC może zmniejszyć różnicę pomiędzy ofertami
Wyobraźmy sobie, że Oferta A ma o 2 000 zł lepszą cenę samochodu.
Ale ubezpieczenie jest w niej droższe o 1 500 zł.
Realna przewaga robi się znacznie mniejsza.
Nie znaczy to, że zawsze należy wybierać najtańszą polisę.
Zakres ubezpieczenia też musi być porównywalny.
Dostępność auta też ma wartość
Cena i finansowanie to nie wszystko.
Załóżmy:
Oferta A
Samochód kosztuje 3 000 zł mniej.
Termin odbioru:
4 miesiące.
Oferta B
Samochód jest droższy o 3 000 zł.
Można odebrać go:
w ciągu kilku tygodni.
Jeżeli samochód ma być narzędziem pracy, szybszy termin może być dla firmy wart więcej niż różnica w cenie.
Szczególnie jeśli w oczekiwaniu przedsiębiorca musi:
- wynajmować inne auto,
- przedłużać użytkowanie starego,
- ograniczać pracę handlowca,
- przekładać realizację zleceń.
Dlatego realny termin powinien znaleźć się w tabeli razem z ceną.
Więcej na ten temat: Dostępność auta firmowego przed leasingiem w 2026.
Przykład: samochód dla handlowca potrzebny za miesiąc
Firma wybiera między dwoma ofertami tego samego kombi.
Dealer A:
- daje większy rabat,
- samochód będzie dostępny za trzy miesiące.
Dealer B:
- jest droższy o 4 000 zł,
- ma odpowiedni egzemplarz dostępny szybko.
Jeżeli nowy handlowiec zaczyna pracę za miesiąc, matematyka nie kończy się na rabacie.
Trzeba uwzględnić koszt zapewnienia mu auta przez dodatkowe dwa miesiące.
Nagle droższa oferta zakupu może być dla przedsiębiorstwa bardziej praktyczna.
Przykład: SUV premium bez presji czasu
Właściciel firmy wybiera nowego SUV-a.
Obecne auto nadal działa i może być użytkowane przez kolejne miesiące.
Tutaj termin ma mniejsze znaczenie.
Można mocniej skoncentrować się na:
- cenie po rabacie,
- finansowaniu,
- wyposażeniu,
- całkowitym koszcie.
Ta sama różnica w terminie odbioru ma więc zupełnie inną wartość zależnie od sytuacji klienta.
Rabat na droższą konfigurację też może wprowadzać w błąd
Dealer mówi:
„Na ten egzemplarz mamy 40 tys. zł rabatu.”
Brzmi świetnie.
Ale auto zawiera:
- większe felgi,
- pakiet stylistyczny,
- droższą tapicerkę,
- dodatkowe wyposażenie,
którego pierwotnie nie potrzebowałeś.
Po rabacie nadal kosztuje 20 tys. zł więcej niż konfiguracja wystarczająca dla firmy.
Dlatego wysoki rabat nie jest wartością samą w sobie.
Liczy się finalna cena samochodu, który rzeczywiście chcesz kupić.
Nie kupuj rabatu
To jedna z najważniejszych zasad.
Przedsiębiorca nie potrzebuje:
„największego rabatu”.
Potrzebuje:
odpowiedniego samochodu w dobrej cenie i z odpowiednim finansowaniem.
Jeżeli kupujesz droższą wersję tylko po to, żeby otrzymać większy rabat procentowy lub kwotowy, warto ponownie policzyć transakcję.
Porównanie powinno zaczynać się od konkretnego modelu
Najłatwiej porównać rynek, gdy wiadomo już:
- jaki samochód,
- jaka wersja,
- jaki napęd,
- jakie najważniejsze wyposażenie,
- jaki budżet,
- jaki termin.
Wtedy można szukać tego samego albo bardzo podobnego egzemplarza w różnych miejscach.
To znacznie bardziej efektywne niż wysyłanie ogólnego pytania:
„Kto da największy rabat na SUV-a?”
Jak porównać dwie oferty krok po kroku?
Najprostszy proces wygląda tak:
Krok 1. Ustal konfigurację
Sprawdź, czy oba auta rzeczywiście są porównywalne.
Krok 2. Porównaj cenę po rabacie
Nie procent rabatu.
Finalną kwotę.
Krok 3. Ustaw ten sam poziom wpłaty
Np. 20% w obu kalkulacjach.
Krok 4. Ustaw ten sam okres
Np. 48 miesięcy.
Krok 5. Ustaw ten sam wykup
Dzięki temu rata zaczyna być porównywalna.
Krok 6. Policz wszystkie raty
Nie oceniaj tylko jednej miesięcznej kwoty.
Krok 7. Dodaj wykup i wpłatę
To również pieniądze firmy.
Krok 8. Sprawdź dodatkowe opłaty
W umowie i tabeli opłat.
Krok 9. Dodaj OC/AC oraz GAP
Jeżeli znajdują się w ofercie.
Krok 10. Porównaj dostępność
Na końcu dopisz realny termin odbioru obu aut.
Dopiero teraz masz pełny obraz.
Jak powinna wyglądać dobra oferta?
Powinna pozwalać łatwo ustalić:
- ile kosztuje samochód,
- jaki rabat faktycznie otrzymujesz,
- ile wpłacasz,
- ile wynoszą raty,
- jaki jest wykup,
- ile wynosi koszt całkowity,
- jakie są dodatkowe opłaty,
- ile kosztuje ubezpieczenie,
- kiedy można odebrać samochód.
Jeżeli klient nie potrafi zrozumieć, za co dokładnie płaci, porównanie z konkurencyjną ofertą staje się bardzo trudne.
8 pytań, które warto zadać dealerowi lub doradcy
Przed decyzją zapytaj:
- Jaka jest ostateczna cena samochodu po wszystkich rabatach?
- Czy samochód ma dokładnie tę konfigurację, której potrzebuję?
- Jaka jest wpłata własna w kalkulacji?
- Jaki jest okres i wykup?
- Ile wynosi suma wszystkich płatności leasingowych?
- Jakie dodatkowe opłaty występują w umowie?
- Czy OC/AC i GAP są wliczone w przedstawiony koszt?
- Kiedy konkretny egzemplarz będzie gotowy do odbioru?
Jeżeli porównujesz dwie oferty, zadaj dokładnie te same pytania obu stronom.
Duży rabat czy tańszy leasing — prosta tabela decyzji
| Sytuacja |
Na co patrzeć |
| Jeden dealer daje dużo większy rabat |
Finalna cena auta |
| Jedna rata jest znacznie niższa |
Wpłata i wykup |
| Leasingi pochodzą od różnych finansujących |
Całkowity koszt |
| Jedna oferta zawiera GAP |
Oddziel koszt produktu |
| Jedna zawiera OC/AC |
Porównaj zakres i pełną składkę |
| Samochody mają inne wyposażenie |
Wyrównaj konfiguracje |
| Jedno auto jest dostępne od ręki |
Uwzględnij wartość czasu |
| Planujesz wykup |
Szczególnie sprawdź wartość końcową |
| Masz wysoką wpłatę |
Porównaj finansowanie na tym samym procencie |
| Różnica w cenie jest niewielka |
Finansowanie może zdecydować |
Najczęstszy błąd: „Dealer A dał mi większy rabat, więc biorę”
To za mało danych.
Drugi częsty błąd brzmi:
„Dealer B ma o 400 zł niższą ratę, więc biorę B.”
To również za mało danych.
Poprawne pytanie brzmi:
„Która kompletna transakcja jest lepiej dopasowana do mojej firmy?”
A do tego potrzebujesz zarówno ceny samochodu, jak i parametrów finansowania.
Czy warto pokazać doradcy ofertę z innego salonu?
Tak, jeżeli chcesz porównać warunki.
Najlepiej przekazać pełne informacje:
- konfigurację,
- cenę po rabacie,
- wpłatę,
- okres,
- ratę,
- wykup,
- dodatkowe produkty.
Wtedy można ocenić, czy różnica wynika z samochodu, finansowania czy po prostu innego sposobu prezentacji kalkulacji.
Sam rabat nie powinien przesłaniać odpowiedniego auta
Ostatecznie samochód ma przez kilka lat pracować dla firmy.
Nie warto wybierać egzemplarza:
- w złej konfiguracji,
- z niewłaściwym napędem,
- za małego,
- zbyt dużego,
- niedopasowanego do tras,
tylko dlatego, że dealer zaoferował na niego spektakularny rabat.
Najtańszy niewłaściwy samochód może okazać się znacznie droższy w codziennym użytkowaniu.
Jak Automotive Centrum może pomóc porównać rabat i finansowanie?
To właśnie sytuacja, w której możliwość porównania kilku elementów w jednym procesie ma największy sens.
Możesz mieć już ofertę z salonu.
Na przykład:
„BMW kosztuje po rabacie 245 tys. zł. Mam kalkulację z 20% wpłaty na 48 miesięcy. Chcę sprawdzić, czy można znaleźć lepszą cenę auta albo korzystniejsze finansowanie.”
Na tej podstawie można osobno porównać:
- dostępne samochody,
- ceny u dealerów,
- rabaty,
- finansujących,
- konstrukcję leasingu,
- OC/AC,
- GAP,
- termin odbioru.
Nie chodzi więc o znalezienie jednej atrakcyjnej cyfry.
Chodzi o zestawienie całej transakcji.
Automotive Centrum może pomóc porównać ofertę samochodu i finansowania, przeprowadzić formalności zdalnie, a gotowy samochód klient odbiera bezpośrednio w salonie wskazanego dealera.
Masz już ofertę z salonu? Prześlij model, konfigurację, cenę po rabacie oraz kalkulację leasingu i porównaj ją z alternatywnym wariantem.
FAQ — rabat na samochód a koszt leasingu
Czy większy rabat zawsze oznacza tańszą ofertę?
Nie. Większy rabat obniża cenę samochodu, ale całkowity koszt transakcji zależy również od warunków finansowania, wykupu, opłat i dodatkowych produktów.
Co jest ważniejsze: rabat czy koszt leasingu?
Najlepiej analizować je razem. Rabat wpływa na cenę auta, a leasing na koszt jego finansowania. Ostateczna decyzja powinna wynikać z całkowitego kosztu konkretnego wariantu.
Jak porównać dwie raty leasingu?
Ustaw w obu ofertach możliwie takie same parametry: wpłatę własną, okres i wykup. Dopiero wtedy porównanie rat ma większą wartość.
Czy tańsze auto może mieć droższy leasing?
Tak. Cena samochodu i warunki finansowania to dwa osobne elementy transakcji. Dlatego niższa cena zakupu nie gwarantuje najniższego kosztu całości.
Czy wyższy wykup obniża ratę?
Może zmniejszyć miesięczne płatności, ponieważ większa część wartości pozostaje na koniec umowy. Jeżeli planujesz wykup samochodu, trzeba uwzględnić tę końcową kwotę w porównaniu.
Czy warto porównywać finansowanie poza salonem?
Tak. Jeżeli masz konkretny samochód, można porównać różne warianty finansowania przy podobnych parametrach i sprawdzić całkowity koszt.
Czy termin odbioru powinien wpływać na wybór oferty?
Tak, szczególnie gdy samochód jest narzędziem pracy. Tańsza oferta z wielomiesięcznym oczekiwaniem może generować dodatkowe koszty dla firmy.
Jakie dokumenty są potrzebne do porównania dwóch ofert?
Najlepiej mieć specyfikację samochodu, cenę po rabacie i pełną kalkulację finansowania obejmującą wpłatę, okres, raty, wykup oraz dodatkowe opłaty.
Podsumowanie
Jeżeli masz dwie oferty tego samego samochodu, nie wybieraj automatycznie tej z:
większym rabatem
ani tej z:
niższą ratą.
Najpierw upewnij się, że porównujesz ten sam samochód.
Potem ustaw porównywalne parametry leasingu.
Następnie policz:
cenę auta + wpłatę + raty + wykup + opłaty + ubezpieczenie + GAP.
Na końcu dodaj jeszcze jeden parametr:
realny termin odbioru.
Dopiero wtedy wiesz, która oferta rzeczywiście lepiej odpowiada potrzebom firmy.
Przed podpisaniem dokumentów warto również przejść przez 7 rzeczy, które warto sprawdzić przed podpisaniem leasingu samochodu.